14.07.2026 · Von  Christian Jansen
SumUp versus PayPal Zettle: Der direkte Vergleich
Kurz zusammengefasst:
- Im Standard-Tarif verlangen SumUp und PayPal Zettle exakt dieselbe Gebühr von 1,39 % auf alle Karten; den Unterschied machen Gerätepreis (PayPal Reader für 29 € netto, Solo Lite für 34 € netto), Abo-Option, Ökosystem und Bewertungslage.
- Der strukturelle Vorsprung von SumUp ist das Abo Zahlungen Plus (früher SumUp One): 0,79 % auf inländische EC- und Kreditkarten für 19 € im Monat. Das amortisiert sich ab rund 3.200 € Monatsumsatz mit inländischen Karten, im 6.000-€-Szenario spart es 9,80 € pro Monat gegenüber Zettle. Etwas Vergleichbares bietet Zettle nicht an.
- Zettles Trustpilot-Score von 3,4 (gegenüber 4,2 bei SumUp) verdient Kontext: Ein erheblicher Teil der Negativ-Bewertungen betrifft PayPal-Konto-Themen wie Kontosperren und verzögerte Auszahlungen, nicht das Terminal selbst. Einpreisen solltest Du das Kontorisiko trotzdem.
- Bleibt Dein Kartenumsatz unter etwa 2.000 € oder arbeitest Du ohnehin im PayPal-Umfeld, passt der günstigere PayPal Reader; wächst Dein Umsatz mit inländischen Karten darüber hinaus, spricht die Rechnung eher für SumUp.
SumUp und PayPal Zettle verlangen im Standard-Tarif exakt dieselbe Transaktionsgebühr: 1,39 % auf alle Kartenarten, Stand 05.07.2026, SumUp geprüft am 17.09.2026, Zettle am 18.09.2026. Trotzdem sind die beiden Einstiegs-Terminals nicht gleich: Sie unterscheiden sich beim Gerätepreis, bei der Abo-Option für Betriebe mit viel Umsatz über inländische Karten, beim Ökosystem dahinter und bei der Bewertungslage. Diese vier Punkte geben am Ende den Ausschlag, welches Terminal zu Deinem Betrieb passt. Im Folgenden stellen wir SumUp Solo Lite und den PayPal Reader direkt gegenüber und rechnen zwei typische Szenarien auf den Cent genau durch.
Der Rechner zeigt Dir vorab, was beide Anbieter bei Deinem monatlichen Kartenumsatz tatsächlich kosten.
Kostenrechner
Was kostet Kartenzahlung bei deinem Umsatz?
Der Rest läuft als Kreditkarte. Im deutschen Handel sind 60–80 % girocard typisch.
Feineinstellungen
Legt fest, über wie viele Monate Geräte- und Anschlussgebühren umgelegt werden.
Steht „ab" vor dem Preis, fehlt uns eine Angabe, die ins Gewicht fällt. Am häufigsten ist das die Mindestgebühr je Kartenzahlung oder pro Monat, dazu kommen der Aufschlag für Firmenkarten und der Aufschlag für Karten von außerhalb des EWR. Diese Angaben veröffentlicht längst nicht jeder Anbieter. Wir schätzen sie nicht, sondern fragen bei den Anbietern nach; wie wir damit umgehen, steht unter So vergleichen wir.
Gesamtkosten pro Monat = Grundgebühr + Disagio auf deinen Kartenmix + Transaktionsgebühren + feste Monats- und Jahresgebühren, dazu Gerätepreis und Anschlussgebühr anteilig auf den gewählten Betrachtungszeitraum umgelegt (Vorgabe 24 Monate, einstellbar unter Feineinstellungen). Bleibt dein Umsatz unter dem Mindestumsatz eines Tarifs, rechnen wir die Gebühr dafür anteilig mit. Alle Angaben ohne Gewähr, Stand der Konditionen siehe Anbieterseite.
SumUp und Zettle im direkten Vergleich
Die wichtigsten Eckdaten nebeneinander, SumUp verifiziert am 17.09.2026, PayPal Zettle am 18.09.2026:
| Kriterium | SumUp | PayPal Zettle |
|---|---|---|
| Einstiegsgerät | Solo Lite, 34 € netto einmalig | PayPal Reader, 29 € netto einmalig (erstes Gerät je neuem Geschäftskunden, jedes weitere 79 € netto) |
| Monatsgebühr Standard | 0 € | 0 € |
| Gebühr Standard | 1,39 % auf alle Karten | 1,39 % auf alle Karten |
| Abo-Option | Zahlungen Plus: 19 € pro Monat (199 € bei Jahreszahlung, entspricht 16,58 €), dann 0,79 % auf inländische EC- und Kreditkarten, 1,39 % auf Premium-Karten, American Express und internationale Karten | keine |
| Weitere Geräte | Solo mit eigener SIM (79 €), Solo und Mobildrucker (109 €) | PayPal Terminal 199 € netto, mit Barcode-Scanner 249 € netto |
| Ökosystem | eigene SumUp-Kassenprodukte zubuchbar | kostenlose Kassen-App-Grundfunktionen, enge PayPal-Anbindung |
| Trustpilot | 4,2 bei 57.290 Bewertungen (Stand 18.09.2026) | 3,4 bei rund 5.700 Bewertungen |
| Vertragsbindung | keine (Zahlungen Plus monatlich kündbar oder per Jahreszahlung) | keine |
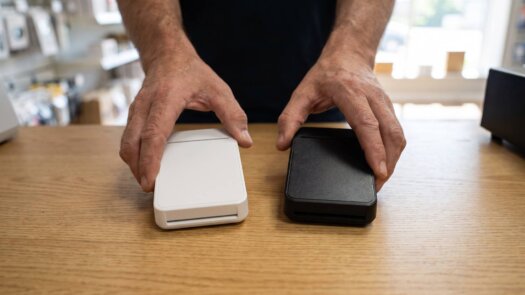
Beim Gerätepreis liegt Zettle vorn: Der PayPal Reader kostet 29 € netto, das SumUp Solo Lite 34 € netto. Beide funken über WLAN oder Smartphone-Hotspot; ein eigenes Mobilfunkmodul hat keines der beiden Basisgeräte. Nur SumUp bietet eine Ausbaustufe für alle, die davon unabhängig sein wollen: das Solo mit eigener SIM-Karte für 79 €. Bei Zettle gibt es darüber hinaus nur das deutlich teurere PayPal Terminal für 199 € netto.
Bei den laufenden Gebühren herrscht im Standard-Tarif Gleichstand, seit Zettle im Juli 2025 auf einheitliche 1,39 % umgestellt hat. Der strukturelle Unterschied steckt in der Abo-Option: Das Abo Zahlungen Plus senkt den Satz für inländische EC- und Kreditkarten auf 0,79 %, für 19 € im Monat oder 199 € bei Jahreszahlung (16,58 € im Monat). Für Premium-Karten, American Express und internationale Karten bleiben auch im Abo 1,39 %. Zettle bietet nichts Vergleichbares an. Wer wächst, hat bei SumUp also einen internen Ausweg aus der Flat, bei Zettle nur den Anbieterwechsel.
Beim Ökosystem verlaufen die Linien anders. SumUp positioniert sich mit zubuchbaren Kassenprodukten als Komplettanbieter, sodass Du im selben System bleiben kannst, wenn aus dem Marktstand ein Laden mit Sortiment wird. Zettle punktet dafür mit kostenlosen Grundfunktionen seiner Kassen-App und der engen Anbindung an PayPal. Wickelst Du ohnehin Zahlungen über PayPal ab, fügt sich der PayPal Reader nahtlos ein. Die Details zu beiden Anbietern findest Du in unseren Anbieter-Checks zu SumUp und PayPal Zettle.
Bleibt die Bewertungslage. Die verdient etwas Kontext, bevor man sie liest. SumUp steht bei Trustpilot mit 4,2 von 5 Punkten aus 57.290 Bewertungen (abgerufen am 18.09.2026) deutlich besser da als Zettle mit 3,4 aus rund 5.700. Ganz so groß, wie die nackten Zahlen suggerieren, ist der Abstand aber nicht: SumUp lädt aktiv zu Bewertungen ein, was viele kurze 5-Sterne-Reviews erzeugt, wobei die Verzerrung insgesamt gering bleibt. Zettles Profil ist stark polarisiert, etwa 52 % vergeben 5 Sterne und 29 % nur einen. Ein erheblicher Teil der Negativ-Bewertungen bei Zettle betrifft PayPal-Konto-Themen wie Kontosperren und verzögerte Auszahlungen, nicht das Terminal selbst. Die reine Geräteerfahrung fällt also besser aus als der Score vermuten lässt, einpreisen solltest Du das PayPal-Kontorisiko trotzdem.
Zwei Szenarien, exakt durchgerechnet
Szenario 1: 2.000 € Kartenumsatz, Standard-Tarif
Ein kleiner Betrieb, 2.000 € Kartenumsatz im Monat, beide Anbieter im Standard-Tarif ohne Abo:
- SumUp Standard: 2.000 € × 1,39 % = 27,80 € im Monat
- Zettle: 2.000 € × 1,39 % = 27,80 € im Monat
Auf den Cent identisch, und zwar bei jedem Kartenmix, weil beide denselben Satz auf alle Kartenarten anwenden. In diesem Szenario entscheidet nicht die Gebühr, sondern das Drumherum: Zettle spart Dir 5 € beim Gerätekauf und bringt die PayPal-Anbindung mit, SumUp bietet den Weg zu SIM-Gerät, Bondrucker und eigener Kasse, falls Dein Betrieb wächst. Dazu kommt die Option, später ins Abo Zahlungen Plus zu wechseln, ohne das Terminal zu tauschen.
Szenario 2: 6.000 € Kartenumsatz, viele inländische Karten, mit Zahlungen Plus
Jetzt ein Betrieb mit 6.000 € Kartenumsatz im Monat, davon 80 % über inländische EC- und Kreditkarten wie die girocard (4.800 €) und 20 % über Premium-Karten, American Express und internationale Karten (1.200 €). Zettle rechnet wie immer pauschal ab:
- Zettle: 6.000 € × 1,39 % = 83,40 € im Monat
Zahlungen Plus mit 19 € Monatsgebühr (monatlich kündbar) rechnet so:
- 4.800 € inländische EC- und Kreditkarten × 0,79 % = 37,92 €
- 1.200 € Premium-Karten, American Express, internationale Karten × 1,39 % = 16,68 €
- plus 19,00 € Abo-Gebühr = 73,60 € im Monat
Zahlungen Plus spart in diesem Szenario 9,80 € im Monat gegenüber Zettle, aufs Jahr gerechnet 117,60 €. Bei Jahreszahlung (199 €, umgerechnet 16,58 € im Monat) sinken die Gesamtkosten auf 71,18 €, die Ersparnis wächst auf 12,22 € im Monat oder 146,60 € im Jahr. Entscheidend ist dabei der Kartenmix: Je mehr Premium-Karten, American Express und internationale Karten Du annimmst, desto kleiner fällt der Abstand aus. Zur Einordnung der Schwelle: Die 19 € Abo-Gebühr amortisieren sich ab rund 3.200 € Umsatz mit inländischen EC- und Kreditkarten im Monat (3.200 € × 0,60 Prozentpunkte Ersparnis = 19,20 €), bei Jahreszahlung ab rund 2.800 €. Mit 4.800 € solchen Umsatzes liegt dieses Szenario klar darüber.
Nimm SumUp, wenn …
- Dein Umsatz mit inländischen EC- und Kreditkarten stabil über etwa 3.200 € im Monat liegt (bei Jahreszahlung rund 2.800 €), denn dann rechnet sich Zahlungen Plus, eine Option, die es bei Zettle schlicht nicht gibt
- Ein Gerät mit eigener SIM, ein Bondrucker oder eine ausbaufähige Kasse aus einem Guss für Dich perspektivisch infrage kommt
- Die Bewertungsbasis für Dich zählt: 4,2 bei 57.290 Trustpilot-Reviews ist ein breiteres Polster als bei Zettle
Passt das zu Deinem Profil, kannst Du Dir die aktuellen Konditionen direkt bei SumUp ansehen.
Nimm Zettle, wenn …
- Der Einstiegspreis zählt: 29 € netto für den PayPal Reader sind 5 € weniger als beim günstigsten SumUp-Gerät
- Dein Kartenumsatz unter etwa 2.000 € im Monat bleibt, wodurch der Kartenmix ohnehin keine Rolle mehr spielt
- Du bereits im PayPal-Umfeld arbeitest und Terminal, Konto und Zahlungsabwicklung lieber an einem Ort bündelst
- Die kostenlosen Grundfunktionen der Zettle-Kassen-App für den Anfang schon reichen
Dann findest Du die Konditionen direkt bei PayPal Zettle. Falls keiner der beiden so richtig passt, lohnt ein Blick auf unsere SumUp-Alternativen oder die komplette Anbieter-Übersicht.
Häufige Fragen zu SumUp vs. PayPal Zettle
Sind die Gebühren bei SumUp und Zettle wirklich identisch?
Im Standard-Tarif ja: Beide berechnen 1,39 % auf alle Kartenarten, ohne Monatsgebühr und ohne Vertragsbindung. Bei identischem Umsatz zahlst Du bei beiden auf den Cent dasselbe. Der Unterschied entsteht erst durch das SumUp-Abo Zahlungen Plus, das den Satz für inländische EC- und Kreditkarten auf 0,79 % senkt. Eine vergleichbare Option gibt es bei Zettle nicht.
Ab wann lohnt sich Zahlungen Plus von SumUp gegenüber Zettle?
Die 19 € Monatsgebühr holst Du über die 0,60 Prozentpunkte Ersparnis auf inländischen EC- und Kreditkarten ab etwa 3.200 € solchen Kartenumsatzes im Monat wieder herein. Bei Jahreszahlung (199 €, also 16,58 € im Monat) liegt die Schwelle bei rund 2.800 €. Premium-Karten, American Express und internationale Karten kosten auch im Abo 1,39 % und zählen deshalb nicht zur Schwelle.
Welches Terminal ist besser für unterwegs?
Der PayPal Reader und das SumUp Solo Lite brauchen beide WLAN oder den Hotspot Deines Smartphones, hier nehmen sich die beiden nichts. Wer eine vom Handy unabhängige Verbindung will, wird nur bei SumUp fündig: Das Solo für 79 € bringt eine eigene SIM-Karte mit. Für Märkte, Lieferdienste oder Standorte mit wackligem Empfang ist das der belastbarere Aufbau.
Brauche ich für Zettle ein PayPal-Konto?
Zettle gehört zu PayPal, Anmeldung und Zahlungsabwicklung sind eng mit dem PayPal-Ökosystem verzahnt. Ganz ohne Berührung mit der PayPal-Welt kommst Du bei Zettle nicht aus. Wie die Konto-Anbindung konkret abläuft, klärst Du am besten direkt beim Anbieter. Beachte auch: Ein Teil der kritischen Zettle-Bewertungen dreht sich um PayPal-Kontosperren und Auszahlungsverzögerungen, nicht um das Terminal selbst.