4.08.2026 · Von  Christian Jansen
Kartenzahlung in Bäckerei und Café: Wenn jeder Cent pro Bon zählt
Kurz zusammengefasst:
- Bei Durchschnittsbons zwischen 3 und 9 € entscheidet nicht der beworbene Prozentsatz, sondern das Kleingedruckte: Das Mindest-Disagio von 0,15 € im PAYONE Classic macht aus nominell 0,26 % auf einem 5-€-Bon real 4,6 %, das Nexi-Mindestentgelt von 0,40 € laut PLV sogar 8 %. Ein simpler Flat-Tarif bleibt dagegen bei 1,39 %.
- Die Bäckerei-Rechnung zeigt die Spannweite: Bei 6.000 € Kartenumsatz und 6-€-Bons kostet der PAYONE Classic 247,93 € im Monat (effektiv gut 4 %), ZahlungsWERK 53,90 €, mehr als das Vierfache Unterschied bei identischem Umsatz. Derselbe Acquirer-Tarif kann für einen Laden mit großen Bons völlig in Ordnung sein, zur Bäckerei passt er nicht.
- Eine Sonderregel für Klein-Bons gibt es bei SumUp nicht. Das Abo Zahlungen Plus (19 € im Monat) senkt den Satz auf 0,79 % für inländische EC- und Kreditkarten; Premium-Karten, American Express und internationale Karten kosten weiterhin 1,39 %. Stammen 90 % des Umsatzes von inländischen Karten (Annahme, Deine Abrechnung zeigt den echten Anteil), zahlt die Beispiel-Bäckerei 70,00 € statt 83,40 € im Standard-Tarif, bleibt damit aber teurer als ZahlungsWERK.
- Fixkosten-Modelle rechnen sich früher als gedacht: ZahlungsWERK (0,69 % plus 12,50 € Miete) liegt rechnerisch schon ab rund 1.800 € Kartenumsatz unter SumUp Standard, die PAYONE All Card Flat nur, wenn Dein Umsatz nahe an der Obergrenze einer Staffel liegt. Und bei 1.000 Transaktionen im Monat gehört ein Zweitgerät oder eine Ladestation in die Kalkulation, denn ein leerer Akku im Frühstücksgeschäft kostet real Umsatz.
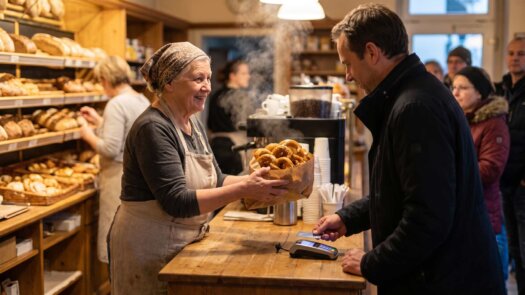
Drei Brötchen und ein Kaffee: 4,80 €, kontaktlos, sieben Sekunden. Bei Durchschnittsbons zwischen 3 und 9 € entscheidet nicht der beworbene Prozentsatz über Deine Kartenkosten, sondern das Kleingedruckte dahinter. Mindestentgelte und Stückgebühren machen aus nominell 0,26 % auf einem 5-€-Bon real 4,6 %, während ein simpler Flat-Tarif bei 1,39 % bleibt. Im Folgenden rechnen wir die Klein-Bon-Mathematik für Bäckerei, Café-to-go und Eisdiele komplett durch (SumUp und PAYONE geprüft am 17.09.2026, PayPal Zettle am 18.09.2026, Nexi am 07.09.2026, ZahlungsWERK und ready2order Ende August 2026). Die Gastronomie im breiten Überblick behandelt unser Gastro-Guide, hier geht es ausschließlich um Hochfrequenz-Betriebe mit kleinen Bons.
Kostenrechner
Was kostet Kartenzahlung bei deinem Umsatz?
Der Rest läuft als Kreditkarte. Im deutschen Handel sind 60–80 % girocard typisch.
Feineinstellungen
Legt fest, über wie viele Monate Geräte- und Anschlussgebühren umgelegt werden.
Steht „ab" vor dem Preis, fehlt uns eine Angabe, die ins Gewicht fällt. Am häufigsten ist das die Mindestgebühr je Kartenzahlung oder pro Monat, dazu kommen der Aufschlag für Firmenkarten und der Aufschlag für Karten von außerhalb des EWR. Diese Angaben veröffentlicht längst nicht jeder Anbieter. Wir schätzen sie nicht, sondern fragen bei den Anbietern nach; wie wir damit umgehen, steht unter So vergleichen wir.
Gesamtkosten pro Monat = Grundgebühr + Disagio auf deinen Kartenmix + Transaktionsgebühren + feste Monats- und Jahresgebühren, dazu Gerätepreis und Anschlussgebühr anteilig auf den gewählten Betrachtungszeitraum umgelegt (Vorgabe 24 Monate, einstellbar unter Feineinstellungen). Bleibt dein Umsatz unter dem Mindestumsatz eines Tarifs, rechnen wir die Gebühr dafür anteilig mit. Alle Angaben ohne Gewähr, Stand der Konditionen siehe Anbieterseite.
Warum der Durchschnittsbon wichtiger ist als der Prozentsatz
Eine Bäckerei-Filiale mit 6.000 € Kartenumsatz und 6 € Durchschnittsbon wickelt 1.000 Kartenzahlungen im Monat ab, ein Modegeschäft mit demselben Umsatz und 120-€-Bons dagegen nur 50. Jede Gebühr pro Transaktion trifft die Bäckerei damit zwanzigmal so hart. Je kleiner der Bon, desto mehr verschiebt sich das Kostengewicht vom Prozentsatz zur Stückgebühr. Der PAYONE Classic Tarif berechnet zum Beispiel 0,08 € je Transaktion. Auf einem 5-€-Bon sind das allein 1,6 Prozentpunkte, noch bevor das eigentliche Disagio überhaupt gerechnet ist. Wie Disagio, Stückgebühr und Grundgebühr generell zusammenspielen, erklärt der Ratgeber Kartenzahlung-Gebühren.
Mindestentgelte: die unsichtbare Untergrenze
Noch härter als Stückgebühren wirken Mindestentgelte, und die stehen nicht auf der Werbeseite, sondern im Preis-Leistungsverzeichnis. Ein Blick in die von uns geprüften Unterlagen zeigt zwei Beispiele: PAYONE setzt im Classic-Modell laut PLV ein Mindest-Disagio von 0,15 € pro Transaktion an. Bei 0,26 % girocard-Satz müsste ein Bon knapp 58 € groß sein, damit das prozentuale Disagio diese Schwelle überhaupt erreicht. Auf Deinem 5-€-Bon sind 0,15 € schlicht 3 %, mit der 0,08-€-Transaktionsgebühr 4,6 %. Nexi listet im PLV zum aktuellen SmartPay-Aktionstarif ein Mindest-Transaktionsentgelt von 0,40 €, auf einem 5-€-Bon entspricht das 8 %, fast das Siebenfache des beworbenen Aktionssatzes von 1,19 %, den Nexi nur bis zum 30.09.2026 gewährt. Für Betriebe mit kleinen Bons sind reine Prozent-Tarife ohne Mindestentgelte und ohne Stückgebühren strukturell im Vorteil. Welche Anbieter welchem Modell folgen, zeigt der Anbieter-Vergleich.
Der 5-€-Bon im Tarif-Vergleich
So viel kostet Dich ein einzelner 5-€-Bon in den geprüften Tarifen, gerechnet mit girocard beziehungsweise dem Standard-Kartensatz:
| Tarif | Nominale Kondition | Kosten auf 5-€-Bon | Effektiver Satz |
|---|---|---|---|
| ZahlungsWERK | 0,69 % alle Karten | 0,03 € (plus Miete ab 12,50 €/Mon.) | 0,69 % |
| SumUp Zahlungen Plus (Abo) | 0,79 % inländische EC- und Kreditkarten, sonst 1,39 % | 0,04 € (plus 19 €/Mon. Abo) | 0,79 % |
| ready2order readyMini | 1,23 % alle Karten | 0,06 € | 1,23 % |
| SumUp Standard / Zettle | 1,39 % alle Karten | 0,07 € | 1,39 % |
| PAYONE Classic | 0,26 % girocard + 0,08 € TA, Mindest-Disagio 0,15 € | 0,23 € (plus Grundgebühr) | 4,6 % |
| Nexi SmartPay (Aktion bis 30.09.2026) | 1,19 %, Mindest-TA 0,40 € laut PLV | 0,40 € (plus Pauschalen) | 8,0 % |
SumUp Zahlungen Plus: das Abo, ehrlich gerechnet
Neben dem Standard-Tarif bietet SumUp ein Abo an: Zahlungen Plus (früher SumUp One) kostet 19 € im Monat, bei Jahreszahlung 199 €, also 16,58 € im Monat. Dafür sinkt der Satz für inländische EC- und Kreditkarten von 1,39 % auf 0,79 %, für Premium-Karten, American Express und internationale Karten bleibt es bei 1,39 %. Eine Sonderregel für kleine Bons, etwa gebührenfreie Zahlungen bis 10 €, gibt es nicht. Die ehrliche Rechnung: Unsere Bäckerei-Filiale mit 6.000 € Kartenumsatz zahlt im SumUp-Standard-Tarif 83,40 € im Monat. Stammen im Abo 90 % des Umsatzes von inländischen EC- und Kreditkarten (Annahme, Deine SumUp-Abrechnung zeigt Deinen echten Anteil), kosten 5.400 € mal 0,79 % = 42,66 € und 600 € mal 1,39 % = 8,34 €, mit 19 € Abo zusammen 70,00 €. Das Abo spart hier gut 13 € im Monat, bleibt aber deutlich teurer als ZahlungsWERK mit 53,90 €. Die Schwelle liegt bei rund 3.200 € Monatsumsatz mit inländischen Karten (19 € geteilt durch 0,60 Prozentpunkte), bei Jahreszahlung bei rund 2.800 €. Darunter zahlst Du mit dem Abo drauf. Details im SumUp-Check. Zum Anbieter SumUp
Tempo an der Theke: Die Schlange verzeiht nichts
Morgens um 7:30 Uhr zählt jede Sekunde pro Kunde. Kontaktloses Zahlen dauert an modernen Terminals wenige Sekunden, und den Händlerbeleg musst Du nicht ungefragt ausdrucken: Viele Geräte bieten digitale Belege per QR-Code, was den Drucker aus dem Ablauf nimmt. Wichtiger als der Tarif ist hier die Anbindung: Ein Terminal, das den Betrag automatisch aus der Kasse übernimmt, spart das Abtippen samt Tippfehlern. Und wenn das WLAN hinter der Theke schwächelt, hält ein Gerät mit SIM-Karte den Betrieb am Laufen.
Hochfrequenz frisst Hardware
1.000 Transaktionen im Monat bedeuten 1.000-mal Karte auflegen, Display antippen, Gerät herumreichen, und das nutzt sich ab. Akkubetriebene Terminals altern in diesem Takt spürbar schneller, ein leerer Akku im Frühstücksgeschäft kostet real Umsatz. Bei Hochfrequenz gehört ein Zweitgerät oder eine Ladestation in die Kalkulation, nicht in die Kategorie Luxus. Bei Kaufgeräten ist das bezahlbar: Ein SumUp Solo Lite kostet 34 € netto, mit Ladestation 44 €, ohne laufende Zusatzkosten. Bei Mietmodellen schlägt dagegen jedes weitere Gerät mit eigener Monatsmiete zu Buche.
Ab wann sich Fixkosten trotzdem rechnen
Ab einer gewissen Filialgröße drehen sich die Vorzeichen wieder. Bei 8.000 € Kartenumsatz kostet der SumUp-Standard-Tarif 111,20 € im Monat. Die PAYONE All Card Flat liegt in der Staffel bis 9.000 € bei 76,90 € (60 Monate Laufzeit, stationäres Gerät), effektiv 0,96 %. ZahlungsWERK kommt mit 0,69 % plus 12,50 € Miete auf 67,70 €, laut AGB mit 48 Monaten Laufzeit, und liegt damit gut 9 € unter der Flatrate. Fixkosten-Modelle rechnen sich früher, als viele denken: ZahlungsWERK liegt rechnerisch schon ab rund 1.800 € Kartenumsatz unter SumUp Standard, die All Card Flat nur, wenn Dein Umsatz nahe an der Obergrenze einer Staffel liegt. Beachte bei der All Card Flat aber das Kleingedruckte: Der Pauschalpreis gilt für Standard-Privatkarten im Inklusivvolumen, und fünf Jahre Bindung müssen zu Deiner Standortplanung passen. Zum Anbieter ZahlungsWERK
Zwei Beispiel-Rechnungen mit echten Konditionen
Beide Rechnungen folgen dem Modell unseres Rechners: Umsatz mal Disagio, plus Stückgebühren mal Transaktionen, plus Grundgebühr. Annahme jeweils: alle Zahlungen mit girocard oder Standard-Debitkarte, Netto-Preise laut geprüften Tarifdaten.
Fall 1: Bäckerei-Filiale, 6.000 € Kartenumsatz, Durchschnittsbon 6 €
Das sind 1.000 Kartenzahlungen im Monat. SumUp Standard: 6.000 € × 1,39 % = 83,40 €. ready2order readyMini: 73,80 € (Gerät 279 € netto einmalig). ZahlungsWERK: 41,40 € Disagio plus 12,50 € Miete = 53,90 €. PAYONE All Card Flat, Staffel bis 6.000 €: 57,90 € bei 60 Monaten Laufzeit. Beim PAYONE Classic Tarif wird es interessant: Auf dem 6-€-Bon ergibt das girocard-Disagio nur 1,6 Cent, also greift bei jeder Zahlung das Mindest-Disagio von 0,15 €. Macht 150 € Disagio plus 80 € Transaktionsgebühren (1.000 × 0,08 €) plus 12,90 € Grundgebühr, 2,95 € Standortpauschale und 2,08 € Kryptoschlüsselwechsel (25 € im Jahr): 247,93 € im Monat, effektiv gut 4 % vom Umsatz, mehr als das Viereinhalbfache des günstigsten Modells in dieser Rechnung. Derselbe Tarif kann für einen Elektrofachhandel mit großen Bons völlig in Ordnung sein, für die Bäckerei passt er nicht.
Fall 2: Café, 4.000 € Kartenumsatz, Durchschnittsbon 9 €
Das sind rund 444 Kartenzahlungen im Monat. SumUp Standard: 55,60 €. ready2order: 49,20 €. ZahlungsWERK: 27,60 € plus 12,50 € Miete = 40,10 €. SumUp Zahlungen Plus bei 90 % inländischen EC- und Kreditkarten (Annahme): 28,44 € auf 3.600 € plus 5,56 € auf 400 € plus 19 € Abo = 53,00 €, kaum weniger als der Standard-Tarif. PAYONE Classic: Auch beim 9-€-Bon greift das Mindest-Disagio, also 444 × 0,23 € plus 12,90 € Grundgebühr, 2,95 € Standortpauschale und 2,08 € Kryptoschlüsselwechsel = 120,05 €, effektiv rund 3 %. Beim Nexi-Aktionstarif ergäben allein die Mindest-Transaktionsentgelte laut PLV 444 × 0,40 € = 177,60 €, vor Monatspauschale und Terminalmiete. Zwischen 40,10 € und 177,60 € liegt bei identischem Umsatz mehr als das Vierfache.
Häufige Fragen zur Kartenzahlung mit kleinen Bons
Welches Kartenlesegerät eignet sich für eine Bäckerei?
Eines ohne Stückgebühren und ohne Mindestentgelte pro Transaktion: Bei 1.000 Zahlungen im Monat machen schon 8 Cent pro Vorgang 80 € aus. Flat-Tarife wie SumUp (1,39 %, mit dem Abo Zahlungen Plus 0,79 % auf inländische EC- und Kreditkarten) oder ready2order (1,23 %) passen zur Bon-Struktur. Miet- und Pauschalmodelle ohne Stückgebühr wie ZahlungsWERK können aber schon ab rund 2.000 € Kartenumsatz günstiger sein. Rechne mit Deinem echten Durchschnittsbon im Rechner oben nach.
Lohnt sich SumUp Zahlungen Plus für Café oder Eisdiele?
Nur bei genug Umsatz. Das Abo senkt den Satz für inländische EC- und Kreditkarten von 1,39 % auf 0,79 %, eine Sonderregel für kleine Bons gibt es nicht. Die 19 € Abogebühr holst Du erst ab rund 3.200 € Monatsumsatz mit inländischen Karten herein, bei Jahreszahlung (16,58 € im Monat) ab rund 2.800 €. In unserer Café-Rechnung mit 4.000 € spart das Abo bei 90 % inländischen Karten nur 2,60 € im Monat, bei der Bäckerei mit 6.000 € rund 13 €. Viele Premium-Karten, American Express oder internationale Karten (dort gelten 1,39 %) schmälern den Vorteil weiter, und ZahlungsWERK bleibt in beiden Rechnungen günstiger.
Was ist ein Mindest-Disagio und wo steht es?
Ein Betrag, den der Anbieter pro Transaktion mindestens berechnet, egal wie klein der Bon ist. PAYONE nennt im PLV 0,15 € für den Classic Tarif und 0,25 € für die All Card Flat, Nexi 0,40 €. Auf der Werbeseite tauchen diese Posten meist nicht auf, deshalb vor Vertragsabschluss das Preis-Leistungsverzeichnis anfordern und auf Formulierungen wie „mindestens je Transaktion“ prüfen.
Bremst Kartenzahlung die Schlange am Morgen aus?
Kontaktlos gezahlt ist der Vorgang in wenigen Sekunden erledigt, oft schneller als Bargeld mit Wechselgeld. Entscheidend ist der Ablauf drumherum: Betrag automatisch aus der Kasse übernehmen, digitale Belege statt Drucker, SIM-Verbindung als Backup. Dann ist das Terminal kein Flaschenhals.
Brauche ich ein zweites Terminal?
Bei Hochfrequenz ist ein Backup sinnvoll: Akkus altern unter 1.000 Transaktionen im Monat schneller, und ein ausgefallenes Gerät im Frühstücksgeschäft kostet sofort Umsatz. Bei Kaufgeräten ab 34 € netto ist die Reserve günstig, bei Mietmodellen kostet jedes Gerät eigene Monatsmiete. Alternativ hilft eine Ladestation gegen leergelaufene Akkus zwischen den Stoßzeiten.