2.07.2026 · Von  Tobias Rehermann
Handy als Kartenterminal: Kartenzahlung ohne extra Gerät
Kurz zusammengefasst:
- Per Tap to Pay wird Dein NFC-Smartphone ohne Zusatzhardware zum Kartenterminal.
- Zwei Anbieter haben so ein Angebot: PAYONE Tap on Mobile ohne Fixkosten (0,89 % Debitkarten, 1,9 % Kreditkarten, mindestens 0,15 € je Zahlung) und speedy pay softPOS für 24,95 € einmalig plus 7,99 € im Monat bei einheitlich 1,39 %.
- Für mobile Dienstleister und Gelegenheits-Kassierer taugt das durchaus.
- Die Grenzen sind real: kein Bondrucker, Abhängigkeit vom Handy-Akku und eingeschränkte Gerätekompatibilität.
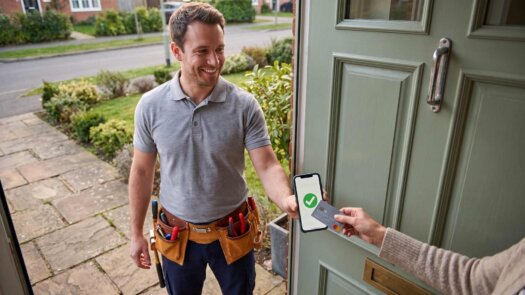
Dein Smartphone kann heute das Kartenterminal ersetzen. Per Tap to Pay nimmst du Kartenzahlungen direkt auf dem Handy an, ganz ohne zusätzliches Lesegerät. Das lohnt sich vor allem, wenn du mobil arbeitest, selten kassierst oder erst einmal testen willst, ob Kartenzahlung für dich funktioniert. Das Handy als Kartenterminal ist eine echte Option, aber kein vollwertiger Ersatz für jedes Szenario. Wo die Grenzen liegen und welche Angebote es gibt, liest du hier.
Kostenrechner
Was kostet Kartenzahlung bei deinem Umsatz?
Der Rest läuft als Kreditkarte. Im deutschen Handel sind 60–80 % girocard typisch.
Feineinstellungen
Legt fest, über wie viele Monate Geräte- und Anschlussgebühren umgelegt werden.
Steht „ab" vor dem Preis, fehlt uns eine Angabe, die ins Gewicht fällt. Am häufigsten ist das die Mindestgebühr je Kartenzahlung oder pro Monat, dazu kommen der Aufschlag für Firmenkarten und der Aufschlag für Karten von außerhalb des EWR. Diese Angaben veröffentlicht längst nicht jeder Anbieter. Wir schätzen sie nicht, sondern fragen bei den Anbietern nach; wie wir damit umgehen, steht unter So vergleichen wir.
Gesamtkosten pro Monat = Grundgebühr + Disagio auf deinen Kartenmix + Transaktionsgebühren + feste Monats- und Jahresgebühren, dazu Gerätepreis und Anschlussgebühr anteilig auf den gewählten Betrachtungszeitraum umgelegt (Vorgabe 24 Monate, einstellbar unter Feineinstellungen). Bleibt dein Umsatz unter dem Mindestumsatz eines Tarifs, rechnen wir die Gebühr dafür anteilig mit. Alle Angaben ohne Gewähr, Stand der Konditionen siehe Anbieterseite.
So funktioniert Kartenzahlung mit dem Handy
Die Technik dahinter heißt SoftPOS oder Tap to Pay. Sie nutzt die NFC-Schnittstelle, die in modernen Smartphones ohnehin verbaut ist. Dieselbe Antenne, mit der du selbst kontaktlos bezahlst, kann auch andersherum arbeiten und die Daten der Kundenkarte empfangen. Dein Handy wird damit per App zum Zahlungsterminal, ohne dass du Zusatzhardware kaufen musst.
Auf Android läuft das schon länger über die Apps der Anbieter. Apple hat Tap to Pay auf dem iPhone inzwischen für Drittanbieter geöffnet, sodass auch iPhones als Terminal arbeiten können. Welche Geräte konkret unterstützt werden, hängt vom jeweiligen Anbieter ab. Check das vor der Anmeldung, gerade bei älteren Modellen.
Eine Zahlung läuft in drei Schritten ab:
- Betrag eingeben: Du öffnest die App des Anbieters und tippst den Rechnungsbetrag ein.
- Karte oder Handy anhalten: Dein Kunde hält seine Karte, sein Smartphone oder seine Smartwatch an die Rückseite deines Geräts. Die NFC-Übertragung dauert nur einen Moment.
- Bestätigung und Beleg: Falls nötig, gibt der Kunde seine PIN direkt auf deinem Display ein. Den Beleg bekommt er digital, per Mail oder QR-Code.
Für deine Kunden fühlt sich das genauso an wie an einem klassischen Terminal. Kontaktlos zahlen können sie mit Debit- und Kreditkarten sowie mit Apple Pay und Google Pay. Der einzige sichtbare Unterschied: Statt eines Terminals mit Tastenfeld halten sie ihre Karte an ein Smartphone.
Die Angebote im Vergleich
In unserem Vergleich gibt es aktuell zwei Angebote, die dein Handy zum Terminal machen, und sie verfolgen unterschiedliche Ansätze: eines ohne jede Fixkosten, eines mit Monatsgebühr, dafür mit Anbindung an ein Kassensystem. Welches Modell für dich passt, hängt weniger vom Preis pro Transaktion ab als von deinem monatlichen Kartenumsatz und deinem Bedarf an Kassenfunktionen.
PAYONE Tap on Mobile
Bei PAYONE Tap on Mobile wird dein eigenes Smartphone oder iPhone zum Terminal. Das Modell ist bewusst einfach gehalten: 0 € Fixkosten, keine Laufzeitbindung, du zahlst nur pro Transaktion. Debitkarten kosten 0,89 % vom Umsatz, Kreditkarten liegen bei 1,9 %. Dazu kommt eine Mindestgebühr von 0,15 € je Zahlung: Unter 16,85 € Bon bei Debitkarten und unter 7,90 € Bon bei Kreditkarten werden statt des Prozentsatzes diese 0,15 € fällig.
Das macht das Angebot attraktiv, wenn du unregelmäßig kassierst, denn in einem Monat ohne Umsatz zahlst du schlicht nichts. Der vergleichsweise günstige Debitkarten-Satz ist ein Pluspunkt für alle, deren Kundschaft überwiegend mit der Bankkarte zahlt. Bei hohem Kreditkartenanteil solltest du dagegen nachrechnen, ob die 1,9 % über den Monat gesehen teurer werden als ein Modell mit Einheitssatz.
speedy pay softPOS
Bei speedy pay softPOS wird ein Android-Gerät per App zum Terminal. Das Preismodell: 24,95 € einmalig, dazu 7,99 € pro Monat, dafür ein Einheitssatz von 1,39 % für alle Karten. Du musst also nicht unterscheiden, womit dein Kunde zahlt.
Die Monatsgebühr will verdient sein. Dafür bekommst du die Anbindung an ein Kassensystem, was den Unterschied macht, wenn du deine Zahlungen ohnehin in einer Kasse erfassen willst oder musst. Kassierst du nur gelegentlich, fährst du mit einem Modell ohne Fixkosten meist entspannter. Kassierst du regelmäßig und brauchst eine saubere Kassenlösung, bekommst du hier beides aus einer Hand. Ein Punkt noch: Das Angebot läuft nur auf Android, iPhone-Nutzer bleiben außen vor.
| Angebot | Fixkosten | Debit | Kredit | Bindung |
|---|---|---|---|---|
| PAYONE Tap on Mobile | 0 € | 0,89 %, mind. 0,15 €/Zahlung | 1,9 %, mind. 0,15 €/Zahlung | keine Laufzeitbindung |
| speedy pay softPOS | 24,95 € einmalig + 7,99 €/Monat | 1,39 % | 1,39 % | läuft monatlich weiter |
Eine kleine Rechenhilfe: Bei PAYONE bestimmen allein deine Umsätze die Kosten. Bei speedy pay kommen die 7,99 € Grundgebühr in jedem Monat dazu, auch in schwachen. Je höher dein Kartenumsatz, desto weniger fällt die Grundgebühr ins Gewicht, und desto mehr zählt der Einheitssatz.
Handy oder klassisches Terminal: Was passt wann
Die naheliegende Alternative zum Handy-Terminal sind klassische Einsteiger-Geräte. Der SumUp Solo Lite kostet 34 € netto einmalig bei 0 € Monatsgebühr und 1,39 % pro Transaktion. Der PayPal Reader von Zettle liegt bei 29 € netto einmalig, ebenfalls ohne Monatsgebühr, mit einheitlich 1,39 % auf alle Kartenzahlungen. Beide findest du in unserem Kartenlesegerät-Vergleich im Detail.
Der Preisunterschied zwischen Handy-Lösung und Einsteiger-Terminal ist klein, die Entscheidung fällt deshalb über den Einsatzzweck. 29 € oder 34 € sind keine große Investitionshürde. Die eigentliche Frage ist: Willst du ein zweites Gerät mitschleppen und laden, oder reicht dir das Smartphone, das du sowieso in der Tasche hast?
Das Handy reicht, wenn du unterwegs kassierst und jedes zusätzliche Gerät eines zu viel ist. Genauso, wenn Kartenzahlung bei dir die Ausnahme ist und sich selbst 29 € Anschaffung erst nach vielen Transaktionen bemerkbar machen würden. Und als Backup, falls dein Hauptterminal mal ausfällt.
Ein eigenes Terminal wirkt dagegen in manchen Branchen professioneller. Im Ladengeschäft, in der Praxis oder im Salon erwarten Kunden ein erkennbares Bezahlgerät an einem festen Platz. Dazu kommen ein paar praktische Vorteile: Es ist nicht blockiert, wenn du gerade telefonierst, hängt dauerhaft am Strom und verschwindet nicht in der Jackentasche, wenn ein Kunde zahlen will. Wer täglich viele Zahlungen abwickelt, merkt solche Kleinigkeiten schnell.
Bei den Konditionen lohnt der genaue Blick auf deine Kartenmischung: Zahlen deine Kunden überwiegend mit Visa- oder Mastercard-Debitkarte, ist PAYONE mit 0,89 % günstig aufgestellt, solange dein Durchschnittsbon über rund 11 € liegt. Darunter greift die Mindestgebühr von 0,15 € je Zahlung, und der Vorteil gegenüber den 1,39-Prozent-Anbietern verschwindet. Bei hohem Kreditkartenanteil relativiert sich das, denn dort verlangt PAYONE 1,9 %, während SumUp, Zettle und speedy pay pauschal 1,39 % auf alle Karten nehmen. Eine ausführliche Einordnung findest du in unserem Ratgeber zu Kartenzahlungs-Gebühren.
Die ehrlichen Grenzen
Die Anbieter bewerben Tap to Pay gern als vollwertigen Terminal-Ersatz. In vielen Fällen stimmt das auch, aber nicht überall. Bevor du dich festlegst, lohnt sich ein Blick auf das, was in der Werbung selten vorkommt.
- Kein Bondrucker: Das Handy druckt nichts. Belege gehen digital raus, per Mail oder QR-Code. Für die meisten Kunden ist das in Ordnung, aber es gibt Situationen, in denen ein Papierbeleg erwartet wird. Verlangt deine Kundschaft regelmäßig gedruckte Belege, brauchst du eine Zusatzlösung oder eben ein klassisches Terminal.
- Akkulaufzeit: Jede Transaktion, jedes helle Display, jede Stunde Standby geht auf denselben Akku, mit dem du auch telefonierst und navigierst. An einem langen Markttag kann das eng werden. Eine Powerbank gehört zur Grundausstattung, wenn das Handy dein einziges Terminal ist.
- Gerätekompatibilität: Nicht jedes Smartphone wird unterstützt. speedy pay softPOS läuft nur auf Android, PAYONE Tap on Mobile auf Smartphone oder iPhone. Check vor der Anmeldung, ob dein konkretes Modell mit der App des Anbieters funktioniert.
- Ausfallrisiko: Wenn das Handy dein einziges Annahmegerät ist, hängt alles an einem Gerät. Display kaputt, Akku leer, App-Problem nach einem Update, und du kannst keine Karten mehr annehmen. Ein klassisches Terminal als Zweitgerät oder umgekehrt das Handy als Backup entschärft dieses Risiko.
Keine dieser Grenzen ist ein Ausschlusskriterium. Sie erklären aber, warum das Handy-Terminal für manche Betriebe die Hauptlösung ist und für andere nur die Ergänzung bleibt.
Für wen sich das Handy-Terminal lohnt
Aus Stärken und Grenzen ergeben sich ein paar Nutzertypen, bei denen die Rechnung ziemlich klar aufgeht. Am meisten profitieren Nutzer, die ohnehin mit dem Smartphone arbeiten und für die jedes zusätzliche Gerät reiner Ballast wäre.
- Mobile Dienstleister und Handwerker: Du bist beim Kunden vor Ort, schreibst die Rechnung und kassierst direkt, bevor du zur nächsten Baustelle fährst. Das Handy hast du sowieso dabei, ein separates Terminal wäre nur ein weiteres Gerät zum Laden, Suchen und Vergessen. Ein Modell ohne Fixkosten wie PAYONE Tap on Mobile passt hier gut, weil deine Zahlungsfrequenz schwanken kann.
- Marktstand und Saisonbetrieb, als Zweitgerät: Am Stand läuft ein Terminal, aber bei Andrang bildet sich eine Schlange. Ein zweites Annahmegerät ohne laufende Kosten fängt die Spitzen ab. Auch für den Saisonbetrieb praktisch: Du zahlst außerhalb der Saison nichts, statt ein Terminal zu finanzieren, das monatelang in der Schublade liegt.
- Gründer in der Testphase: Du weißt noch nicht, wie viele Kunden bei dir mit Karte zahlen wollen. Mit Tap to Pay findest du das ohne Anschaffung und ohne Vertragsbindung heraus. Zeigt sich, dass Kartenzahlung bei dir zum Standard wird, kannst du immer noch auf ein dediziertes Gerät aus dem Vergleich umsteigen und das Handy als Backup behalten.
Wenn du dir unsicher bist, welches Modell zu deinen Umsätzen passt: Unser Rechner oben auf der Seite stellt die Angebote anhand deiner Zahlen gegenüber. Wie wir bewerten und womit wir Geld verdienen, erklären wir transparent unter So vergleichen wir.
Häufige Fragen
Kurzantworten auf die Fragen, die uns zu Tap to Pay am häufigsten erreichen.
Kann ich mit meinem Handy Kartenzahlung annehmen?
Ja, sofern dein Smartphone NFC hat und vom Anbieter unterstützt wird. Auf Android läuft die Annahme per App, und seit Apple Tap to Pay auf dem iPhone für Drittanbieter geöffnet hat, geht es auch dort. Du registrierst dich beim Anbieter, installierst die App und kannst danach Zahlungen annehmen. Voraussetzung ist ein Gewerbe beziehungsweise eine selbstständige Tätigkeit, denn die Angebote richten sich an Unternehmen, nicht an Privatpersonen.
Was kostet Kartenzahlung übers Handy?
Das hängt vom Anbieter ab. PAYONE Tap on Mobile kostet 0 € Fixkosten, du zahlst 0,89 % pro Debitkarten-Zahlung und 1,9 % pro Kreditkartenzahlung, mindestens aber 0,15 € je Zahlung. speedy pay softPOS kostet 24,95 € einmalig plus 7,99 € pro Monat, dafür gilt ein Einheitssatz von 1,39 % für alle Karten. Grob gilt: Bei niedrigem oder schwankendem Umsatz fährst du ohne Fixkosten besser, bei regelmäßigem Umsatz mit Kassenbedarf kann sich die Monatsgebühr rechnen.
Brauche ich Zusatzhardware?
Nein. Genau das ist der Kern von Tap to Pay: Dein Smartphone ist das Terminal, die Karte oder das Handy des Kunden wird direkt an dein Gerät gehalten, die PIN-Eingabe erfolgt bei Bedarf auf deinem Display. Sinnvolles Zubehör gibt es trotzdem: eine Powerbank für lange Tage und, falls deine Kunden Papierbelege erwarten, einen separaten Belegdrucker. Wer beides dauerhaft braucht, kommt mit einem klassischen Lesegerät oft besser zurecht.